2012年电工仪器仪表制造行业经济运行简况
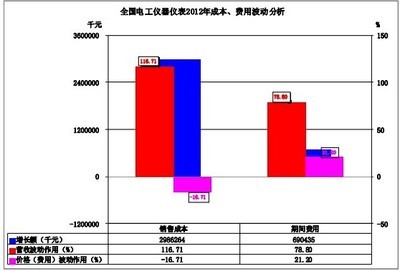
2012年,我国电工仪器仪表制造行业在全球经济复苏乏力、国内经济增速放缓的宏观背景下,总体保持了平稳运行态势,但增速较上年有所回落,结构调整与转型升级成为行业发展的主旋律。
一、总体运行情况
2012年,电工仪器仪表制造行业规模以上企业数量约为560家,实现工业总产值约720亿元,同比增长约8.5%,增速较2011年下降约6个百分点。全年产销率约为97.2%,较上年略有提升,表明企业积极去库存、适应市场需求变化。
二、主要产品产量
从主要产品产量来看,2012年电工仪器仪表行业呈现分化态势。
- 电能表(含智能电表):全年产量约为1.2亿台,同比增长约5%。其中,智能电能表产量占比继续提升,突破60%,成为市场主流产品。这主要得益于国家电网公司持续推进智能电表集中招标和安装。
- 电工仪表(万用表、钳形表等):产量约为2600万台,同比下降约3%。受出口市场疲软影响,低端便携式仪表产量有所下滑。
- 数字仪表及校准器:产量约为180万台,同比增长约12%,受益于工业自动化和电力系统检测需求增长。
三、进出口情况
2012年,电工仪器仪表行业进出口总额约为72亿美元,同比增长约6%。其中:
- 出口额约为48亿美元,同比增长约4%,增速较上年明显回落。主要出口市场为欧美和东南亚地区,但欧债危机导致欧洲市场需求下降。
- 进口额约为24亿美元,同比增长约10%,进口产品以高精度数字仪表、校准设备及关键零部件为主。
贸易顺差约为24亿美元,较上年有所缩小,表明国内高端产品仍依赖进口。
四、行业效益
2012年,行业主营业务收入约为700亿元,同比增长约7.5%;实现利润总额约为52亿元,同比增长约5.2%,利润增速低于收入增速,主要原因是:
- 原材料成本波动,尤其是铜、电子元器件价格前高后低;
- 市场竞争加剧,尤其是智能电表领域价格战较为明显;
- 人工成本上涨约10%~15%。
行业销售利润率约为7.4%,较上年略降0.2个百分点。
五、固定资产投资
2012年,电工仪器仪表行业完成固定资产投资约85亿元,同比增长约18%,投资重点集中在智能电表生产线智能化改造、高精度数字仪表研发、以及MES信息化管理系统建设。投向中西部地区的产能转移项目有所增加。
六、市场竞争格局
行业集中度进一步提高。在智能电表领域,前十家企业市场占有率约为65%,较上年提升5个百分点。威胜集团、林洋电子、科陆电子、宁波三星等企业继续保持领先地位。中小企业则在低端市场面临更大竞争压力,部分企业出现经营困难甚至退出。
七、技术进步与标准化
2012年,行业在技术方面取得一系列进展:
- 智能电表方面:符合国网新标准的0.5S级三相智能电表实现批量供货,具备双向通信和负荷控制功能的产品广泛应用。
- 电工仪表方面:数字化、自动量程、数据记录等功能成为主流,高精度数字万用表(6位半)出货量增长。
- 标准化方面:多项国家标准和行业标准发布或修订,如GB/T 17215系列电能表标准更新,推动了产品兼容性和可靠性提升。
八、存在的问题
- 低端产能过剩,价格竞争激烈,利润空间被持续压缩。
- 高端产品依赖进口,尤其是高稳定度标准源、高精度参考表等核心设备。
- 出口市场过于集中,欧美市场需求波动直接影响行业出口增速。
- 应收账款周期延长,部分企业现金流紧张。
九、2013年展望
展望2013年,预计电工仪器仪表行业将保持温和增长,增速大约在7%~9%之间。主要驱动力包括:
- 国家电网和南方电网继续推进智能电表全覆盖;
- 工业领域电力监测与能效管理需求上升;
- 物联网、分布式能源、电动汽车充电计量等新兴应用带动新产品增长;
- 出口市场有望随全球经济温和复苏而改善。
但行业仍需应对成本上升、竞争加剧、技术壁垒等压力,进一步加大研发与结构调整力度,由大到强转变将成为发展重点。
(数据来源:中国电工仪器仪表信息网 编辑整理)
最新产品